デイトレーダーおよびクオンツ投資家向け
現代のトレーダーのためのアルゴリズムの精度
Vast Rijpendom のモデルは、注文、ポジションサイズ、ドローダウンへの反応を観察し、それに応じてシステムのリスク許容度を継続的に調整します。固定されたプロファイルはありませんが、市場とユーザーの行動に応じて変化する配分ロジックです。
信号ステータス
モデルの信頼性92.8%
レイテンシ14ミリ秒
予測分散±0.6%
デイトレーダーおよびクオンツ投資家向け
Vast Rijpendom のモデルは、注文、ポジションサイズ、ドローダウンへの反応を観察し、それに応じてシステムのリスク許容度を継続的に調整します。固定されたプロファイルはありませんが、市場とユーザーの行動に応じて変化する配分ロジックです。
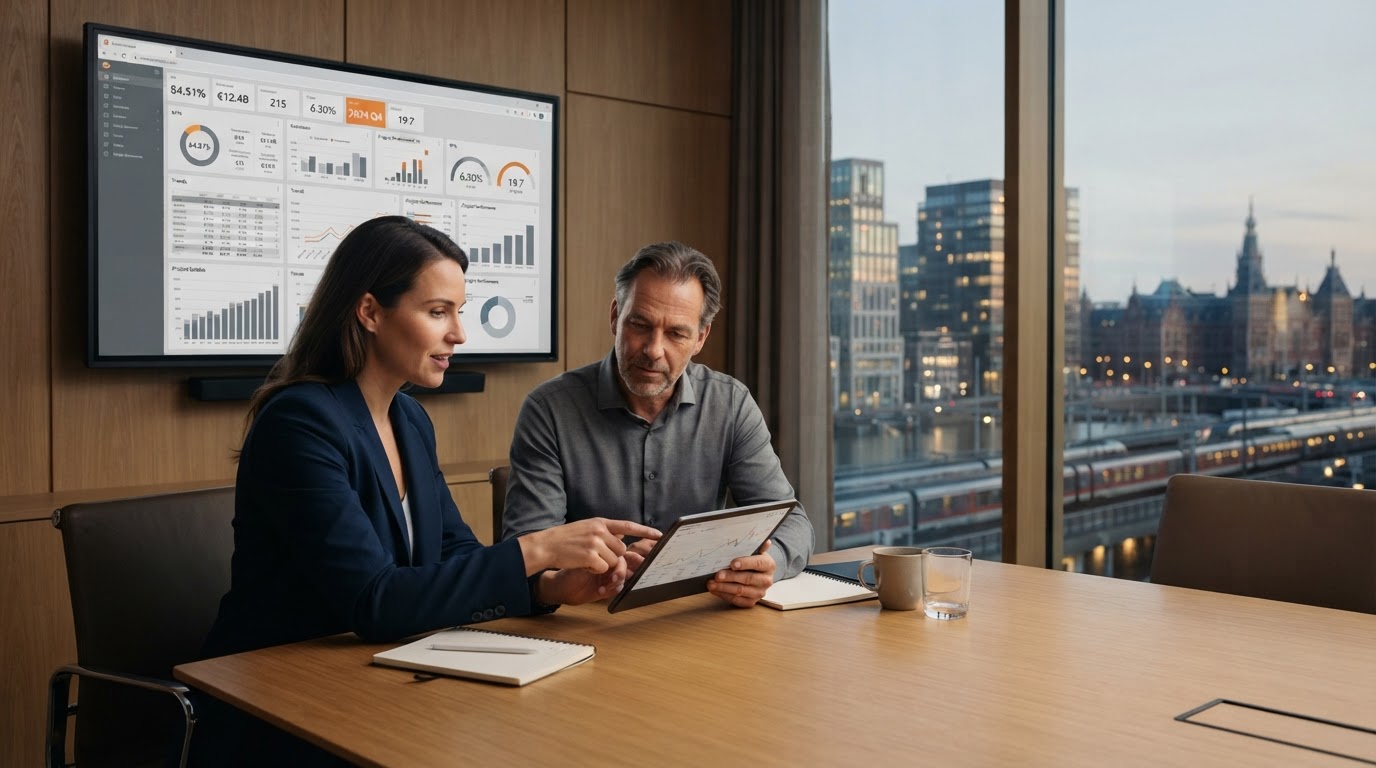
以下の概要は、処理速度から各予測の広がりまで、継続的に監視される信号と品質指標を示しています。
過去 1,000 ティックにわたって測定された、マーケット更新ごとの平均処理時間。
現在の市場のボラティリティの下で予測されるポイント付近の帯域幅。
最近の市場体制に対する相互検証に基づく内部一貫性スコア。
現在モデルの監視範囲内にある機器の数。
プラットフォームの処理速度を示す図。これは現在の取引に関するアドバイスではなく、実際の市場ポジションを反映したものではありません。
システムは保守的な基本設定から開始し、ポジションサイズ、保有時間、損失への対応方法などの実際の決定に基づいてリスクプロファイルを構築します。行動のあらゆる変化は、確立されたモデルの例外としてではなく、新しい証拠として処理されます。
動的配分とは、たとえば一連の損失やボラティリティの増大の後など、リスク許容度が変化したとモデルが判断すると、ポジション間の配分が変更されることを意味します。最終的なコントロールはあなたにあります。モデルが制限を提案し、あなたはそれを確認または変更します。
以下の表は、過去の市場データを使用したシナリオ例に基づいて、手動分析と Vast Rijpendom のモデルを比較しています。
| 方法 | エラー軽減率 | 洞察力を得るまでの時間 |
|---|---|---|
| 手動分析 | 参考値 | 1サイクルあたり45~90分 |
| 固定成熟度 AI | 最大 20% 低い偏差マージン* | 2分以内 |
エラー削減率は、手動推定と比較した、予測結果と実際の結果の間の偏差の減少を測定します。 Time-to-Insight は、新しい市場データが利用可能になってから詳細な推奨事項が得られるまでの時間を測定します。
* 過去の市場データとのシミュレーション比較に基づいています。将来の結果は保証されません。使用されるデータ ソース: 公開市場データ、および提供されている場合は独自の取引履歴。モデルの結果は外部から監査されません。
この統合は、手動構成画面ではなく API を介して作業することを好む技術ユーザー向けに設計されています。
REST エンドポイントまたは Web ソケット フィードを介してブローカーまたはデータ環境に接続します。サンドボックス環境は、次の方法で直接利用できます。 /v1/sandbox。
モデルが動作する枠組みを定義します: 最大ポジションサイズ、許可された商品、およびハードストップ制限。
Webhook を独自のシステムに接続するか、シグナルを注文執行に直接転送します。 /v1/webhooks。
技術的な質問は、モデルを導入する前に理解したいというトレーダーから最も頻繁に寄せられます。
トランザクションデータは暗号化されて保存され、リスクプロファイルの調整にのみ使用されます。データはマーケティング目的で第三者と共有されることはなく、お客様の要求に応じてエクスポートするために引き続きアクセスできます。
各推奨事項は、ボラティリティ、モメンタム、独自のリスク パラメーターの加重寄与など、シグナルを引き起こした基礎となる要因とともに表示されます。結果だけでなく、その背後にある理由もわかります。
処理時間は、機器の複雑さとその時のフィードの負荷に応じて、通常 10 ~ 25 ミリ秒です。
はい。すべての割り当ての変更は設定した制限内にとどまり、いつでも自動化を一時停止またはロールバックできます。
より適切に調整されたリスクプロファイルは、通常、感情的な意思決定を減らし、独自の戦略の代替ではなく、より一貫した実行につながります。